Fragment książki — 30 stron
Kliknij stronę, żeby powiększyć. Całość możesz przeczytać online albo pobrać jako PDF. Fragment udostępniony przez wydawcę.
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10
 11
 12
 13
 14
 15
 16
 17
 18
 19
 20
 21
 22
 23
 24
 25
 26
 27
 28
 29
 30
Opis
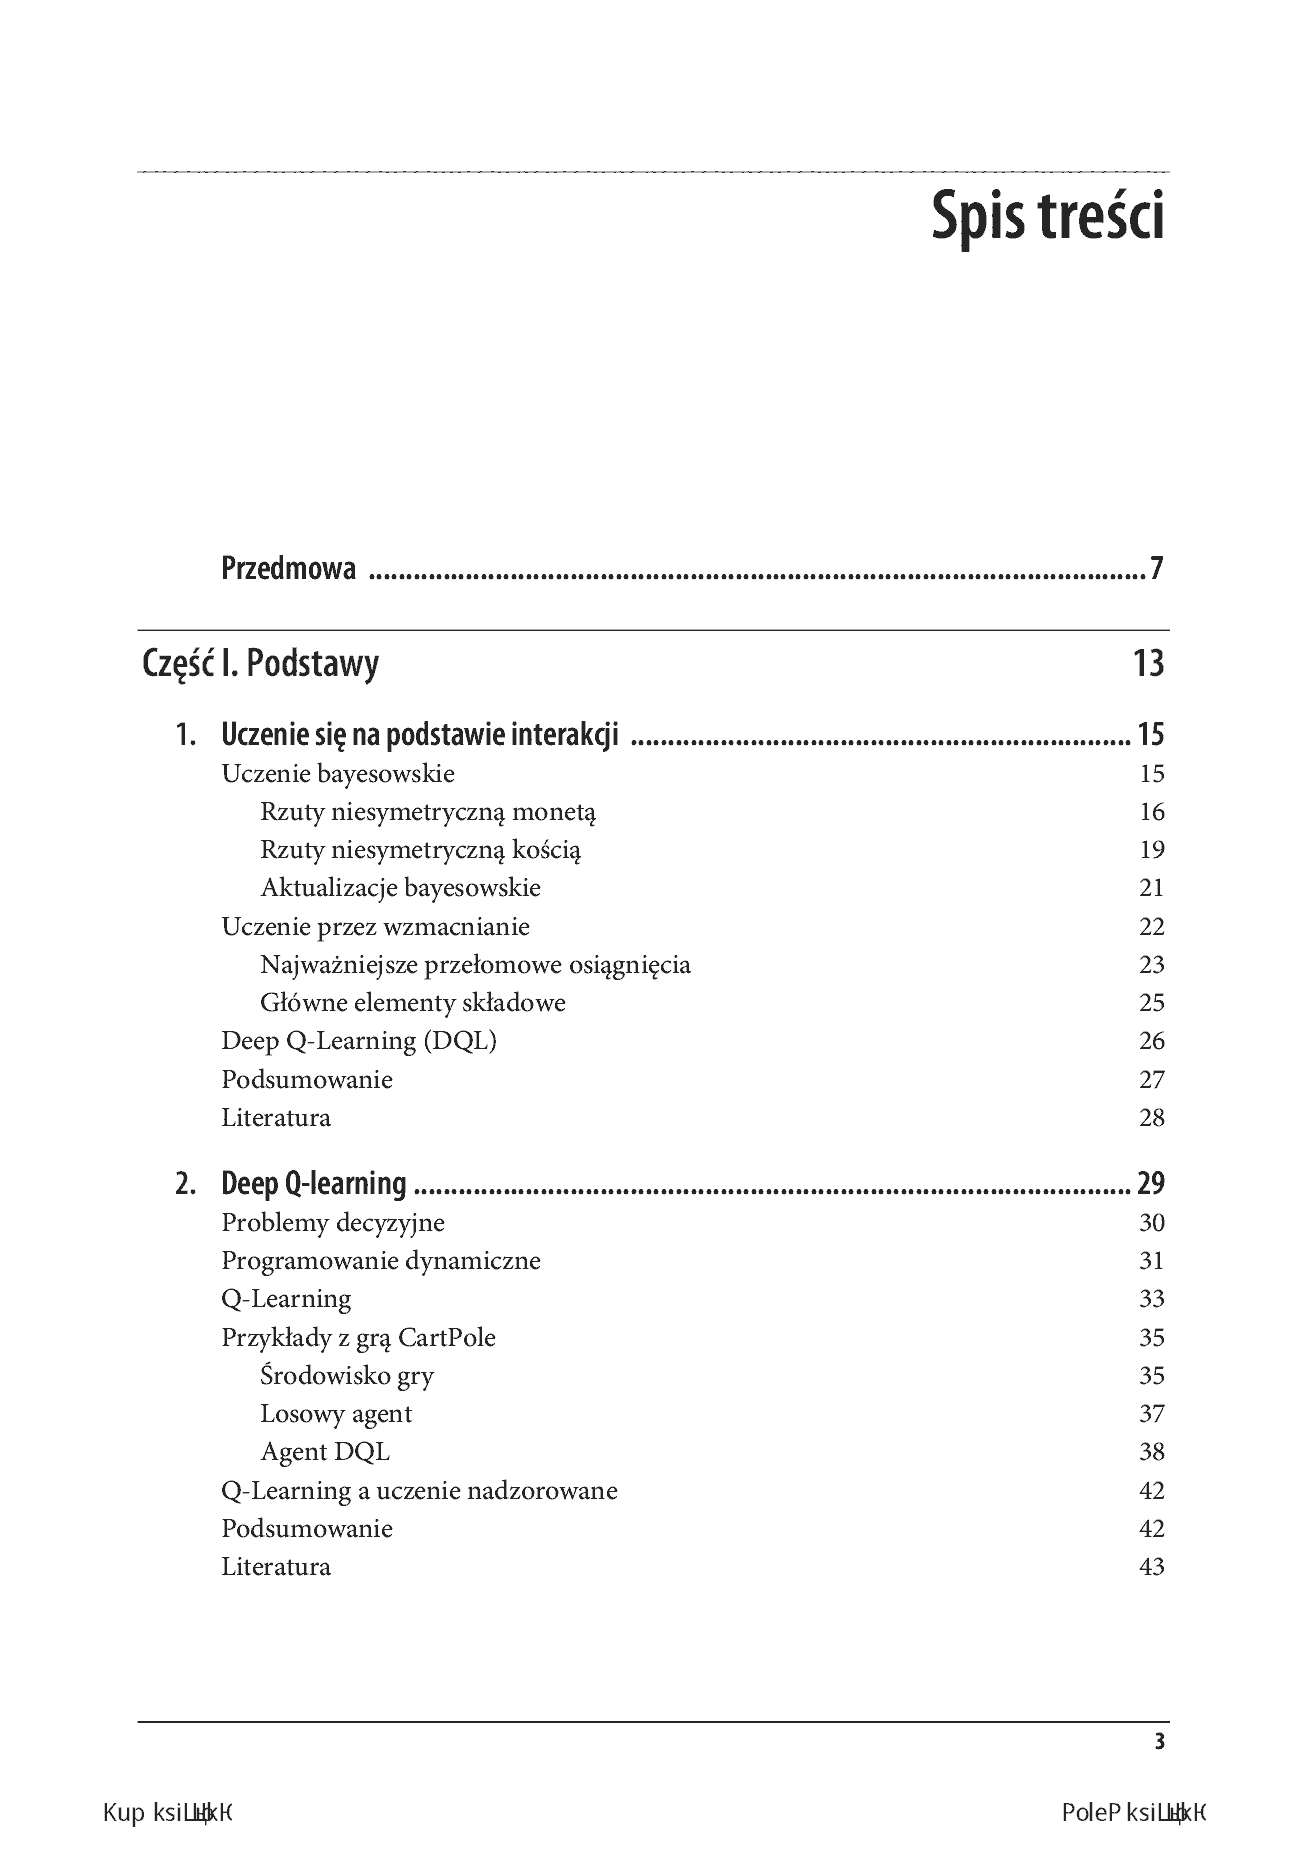
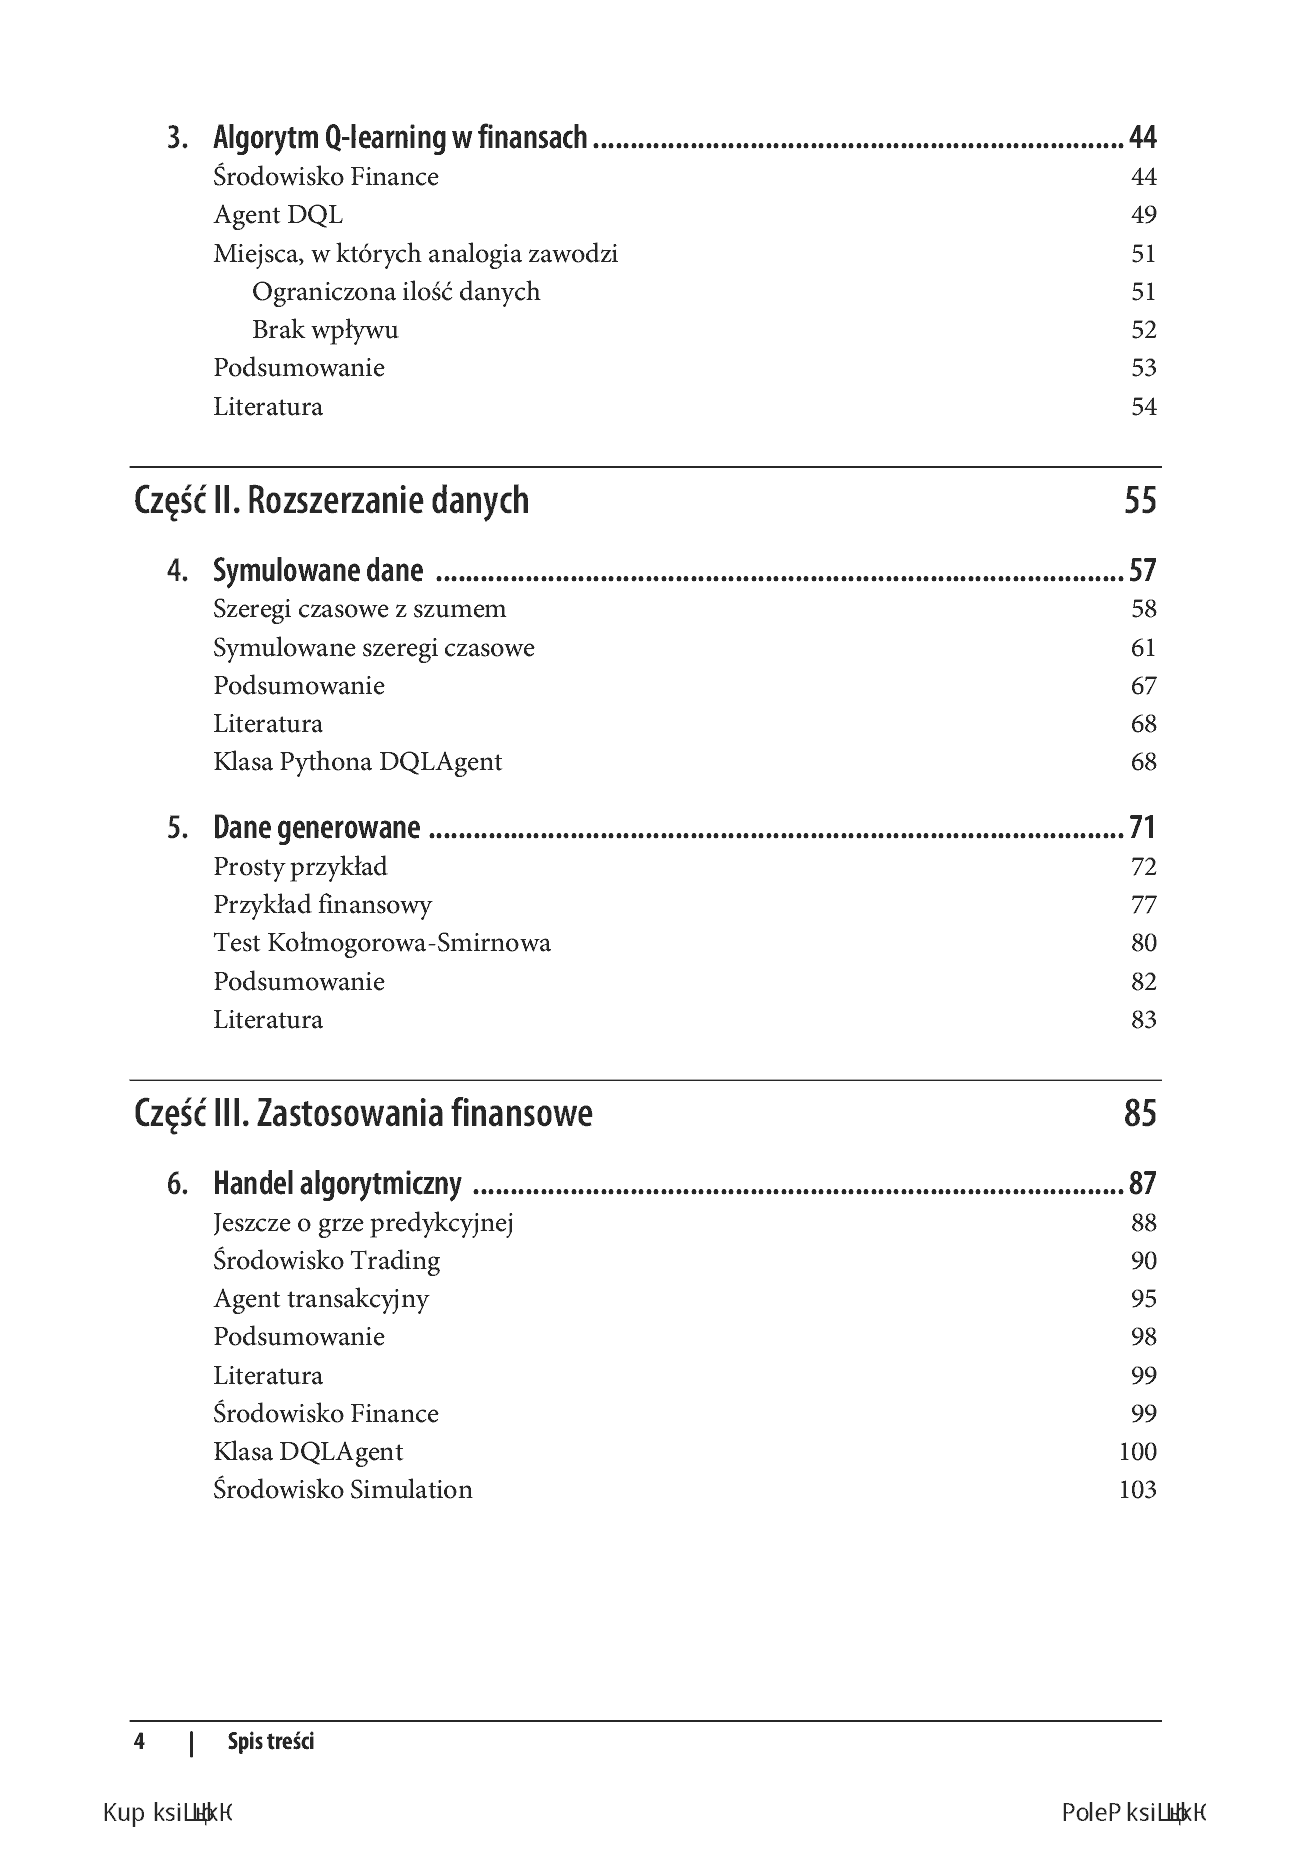
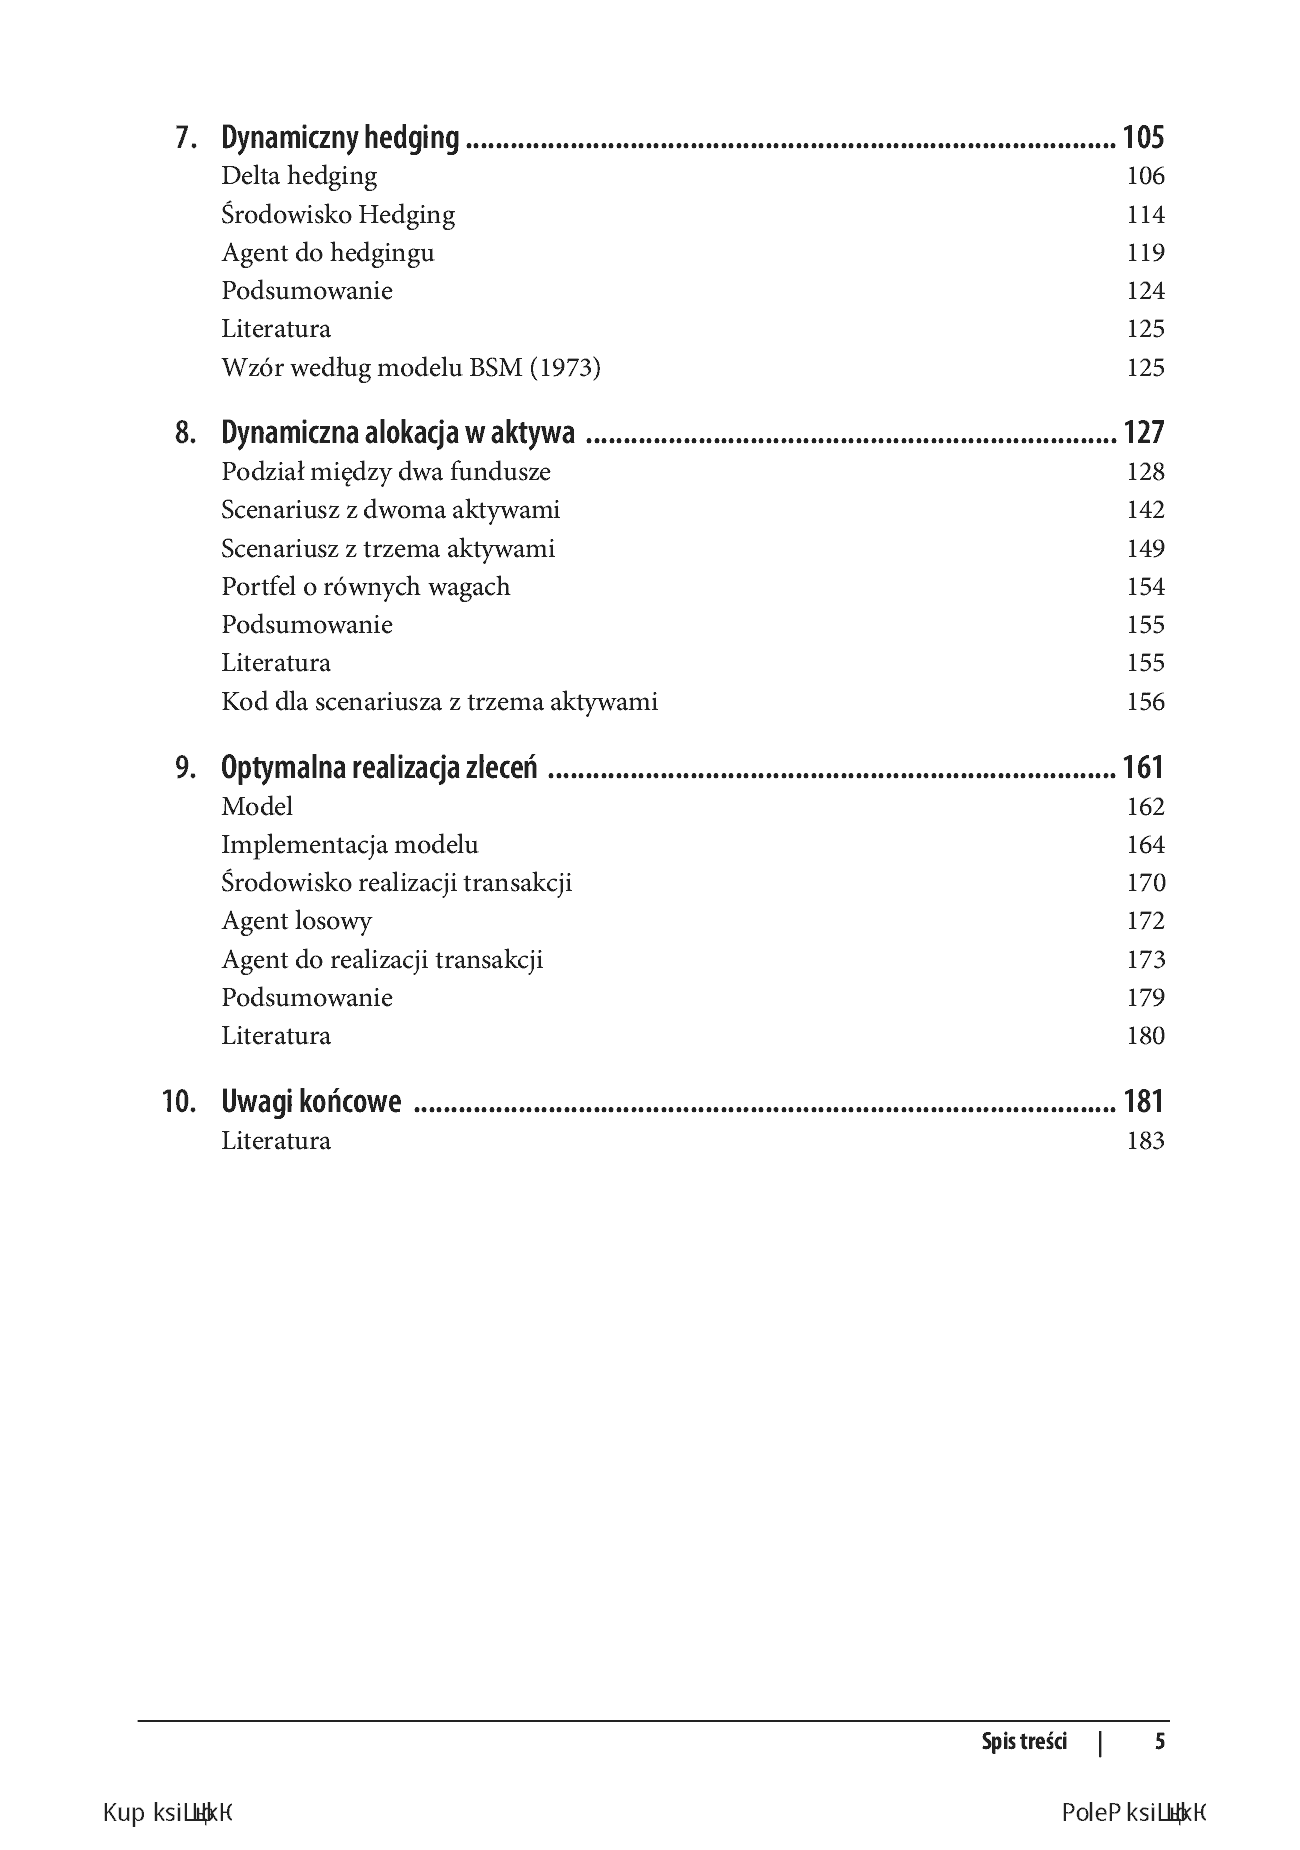
Uczenie przez wzmacnianie okazało się przełomowym rozwiązaniem. Jednym z najciekawszych algorytmów jest Deep Q-Learning (DQL), który może być stosowany do zmieniających się warunków decyzyjnych. DQL w wielu przypadkach wykazuje skuteczność nieosiągalną dla człowieka. Nic dziwnego, że użycie tego rodzaju algorytmów w branży finansowej wydaje się wyjątkowo atrakcyjną opcją.
Ta książka jest zwięzłym wprowadzeniem do głównych zagadnień i aspektów uczenia przez wzmacnianie i algorytmów DQL. Docenią ją zarówno naukowcy, jak i praktycy poszukujący skutecznych algorytmów, przydatnych w pracy z finansami. Znajdziesz tu wiele interesujących przykładów w języku Python, zaprezentowanych w formie najciekawszych algorytmów gotowych do samodzielnego modyfikowania i testowania.
W książce między innymi:
- uczenie przez wzmacnianie
- algorytm DQL
- algorytm aktor-krytyk
- implementacja powyższych algorytmów w Pythonie
- rozwiązywanie problemów handlu algorytmicznego, hedgingu dynamicznego i dynamicznej alokacji środków w aktywa
Książka ta doskonale wypełnia lukę między teorią a praktyką dzięki jasnym objaśnieniom i szczegółowemu kodowi w Pythonie!
Ivilina Popova, Texas State University